Gesetzliche oder private Krankenversicherung - Was ist die richtige Wahl für deine Gesundheitsvorsorge? Dieser Artikel liefert einen verständlichen Vergleich der beiden Systeme. Du erfährst, was die Eigenschaften und Unterschiede konkret für dich und deine Gesundheit bedeuten und kannst dich anschließend entscheiden, ob du dich gesetzlich oder privat versichern möchtest.
Aktualisiert am 8. Oktober 2026
Inhalt des Ratgebers
PKV oder GKV - kurzer Ãœberblick:
Persönliche Abwägung: Die Wahl zwischen gesetzlicher (GKV) und privater Krankenversicherung (PKV) hängt von individuellen Faktoren wie Einkommen, Beruf und Lebensplanung ab.
Kosten und Leistungen: Die GKV bietet standardisierte Leistungen und Beiträge, während die PKV individuell gestaltbare Tarife und umfangreiche Leistungen bietet, jedoch zu höheren Kosten führen kann.
Beitragsstabilität: Die PKV bietet durch Rücklagen und ihre Art der Beitragsberechnung aufgrund des individuellen Risikos eine gewisse Stabilität der Beiträge im Alter, während die GKV mit steigenden Beiträgen aufgrund des demografischen Wandels zu kämpfen hat.
Entscheidungsfaktoren: Weitere wichtige Faktoren für die Wahl zwischen GKV und PKV sind der Gesundheitszustand, das Alter, die Familienplanung und das Berufsrisiko. Eine fundierte Entscheidung erfordert eine gründliche Abwägung dieser Aspekte.
Unterschied zwischen GKV und PKV
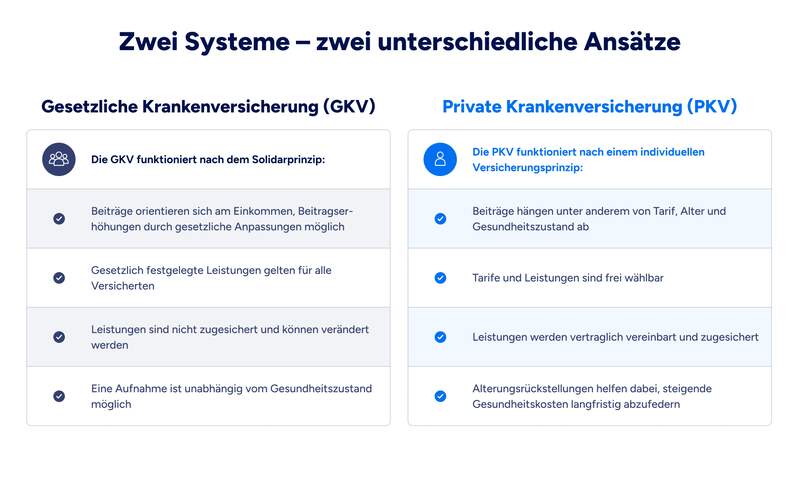
Die private Krankenversicherung (PKV) und die gesetzliche Krankenversicherung (GKV) basieren grundsätzlich auf unterschiedlichen Prinzipien. Während bei der gesetzlichen Krankenversicherung eine Umlage der Beiträge der Jungen und Gesunden auf die Alten und Kranken erfolgt (=³§´Ç±ô¾±»å²¹°ù¾±³Ùä³Ù²õ±è°ù¾±²Ô³ú¾±±è), sorgen Privatversicherte mit ihren Beiträgen persönlich fürs Alter vor (=ıç³Ü¾±±¹²¹±ô±ð²Ô³ú±è°ù¾±²Ô³ú¾±±è).
Eines haben sie grundsätzlich gemeinsam: Jede Versicherung funktioniert nach dem "Prinzip des großen Topfes". Alle Versicherten zahlen einen monatlichen Beitrag in diesen Topf ein. Wird jemand krank, kommt die Gemeinschaft mit dem Vermögen im Topf für die Kosten auf. Die Gesunden finanzieren die Kranken. Versicherungen sind also immer solidarisch für ihr Kollektiv.
Folgende Ãœbersicht gibt einen Einblick zu den wesentlichen Unterschieden zwischen GKV und PKV:
Unterschiede zwischen GKV vs. PKV
Vorteile und Nachteile der privaten und gesetzlichen Krankenversicherung
Private vs. gesezliche Krankenversicherung - ottonova – Tabelle
Gesetzliche Krankenversicherung
Gesetzliche Krankenversicherung
Private Krankenversicherung
Private Krankenversicherung
Behandlungen
Gesetzliche Krankenversicherung
Kassenärztliche Behandlung
Mehrbettzimmer
Standard Medikamente / Generika
Standard Terminvergabe
Privatarzt nur als Selbstzahler
Private Krankenversicherung
Chefarztbehandlung
Einbettzimmer
Spezielle Medikamente
Bevorzugte Behandlung
Ãœbernahme von Privatarztrechnungen
Kosten & Leistungen
Gesetzliche Krankenversicherung
Geringere Kosten für große Familien
Beitragserhöhungen wahrscheinlich
Wenig bis keine Leistungen über der Grundversorgung
Private Krankenversicherung
Höhere Kosten für große Familien
Einsparpotenzial bei den monatlichen Beiträgen (bis zu 4.371 € jährlich)
Umfangreiche Leistungen
Für wen lohnt sich welches System?
Die private Krankenversicherung kann sich für dich lohnen, wenn...
du keine große Familie planst.
du gut verdienst und den Höchstbeitrag in der gesetzlichen Krankenversicherung zahlst.
du beihilfeberechtigt bist.
du deine Leistungen selbst wählen möchtest.
Die gesetzliche Krankenversicherung kann sich für dich lohnen, wenn...
du eine große Familie planst (mehr als 2 Kinder).
dein Job/deine Berufsentscheidung nicht sicher ist (z.B. ganz zu Beginn einer ³§±ð±ô²ú²õ³Ù²õ³Ùä²Ô»å¾±²µkeit, ³§±ð±ô²ú²õ³Ù²õ³Ùä²Ô»å¾±²µkeit mit geringen Umsätzen).
du bald planst längere Zeit nicht oder Teilzeit zu arbeiten (z.B. Kinderbetreuung/Pflege von Angehörigen).
du einen sehr hohen Risikozuschlag in der PKV zahlen würdest (schwere Vorerkrankung).
PKV-Expertin Anja erklärt dir in diesem Video die entscheidenden Unterschiede zwischen GKV und PKV.
Das hängt stark von dir persönlich ab: Worum soll es in deinem Leben gehen? Je nach Einkommen und Berufsstatus kannst du frei zwischen PKV und GKV wählen und solltest vor einer Entscheidung die folgenden Faktoren sorgfältig abwägen:
Die Kosten für deine Gesundheit
Die Leistungen, die deine Versicherung dir bietet
Die Zukunftssicherheit deiner Wahl, also wie sich dein Beitrag im Alter entwickelt
Eine gründliche Abwägung dieser Faktoren wird dir helfen, eine Entscheidung zu treffen, ob du dich privat oder gesetzlich versichern möchtest.
In Deutschland besteht per Gesetz Krankenversicherungspflicht, d.h. jeder muss entweder gesetzlich oder privat krankenversichert sein. Die Mehrheit ist versicherungspflichtig in der GKV, bestimmte Personengruppen haben jedoch Versicherungsfreiheit und können zwischen PKV und GKV wählen.
Studenten: Du beginnst gerade ein Studium, fällst aus der Familienversicherung in der GKV heraus oder bist über 30 Jahre alt
Welche Faktoren sind sonst noch wichtig für einen Wechsel in die PKV?
1. Gesundheitszustand: Er bestimmt das Risiko, das die private Krankenversicherung für den Kunden versichert; damit sollen ständige Beitragsanpassungen für alle Versicherten vermieden werden. Liegen schon vor Beginn der Versicherung Erkrankungen vor, ist also mit höheren Kosten zu rechnen und als Ausgleich zu einem gesunden Versicherten ein Zuschlag erhoben werden. Bei bestimmten Erkrankungen wird kein Angebot unterbreitet.
2. Alter: Auch dein Alter gehört aus den gleichen Gründen wie der Gesundheitszustand zur Berechnungsgrundlage deines PKV-Beitrags.
3. Familienplanung: Planst du eine große Familie, dann kann die Familienversicherung der GKV für dich günstiger sein.
4. Berufsrisiko: Riskante Berufe stellen ebenfalls ein Risiko für die Krankenversicherung dar; auch hier sollen ständige Beitragsanpassungen für alle Versicherten vermieden werden.
"Einmal PKV, immer PKV."
"Nein, so endgültig ist die Entscheidung nicht. Ein Wechsel zurück in die GKV ist unter bestimmten Voraussetzungen möglich, etwa wenn dein Einkommen unter die Jahresarbeitsentgeltgrenze fällt oder du nach einer Selbständigkeit wieder angestellt bist. Auch Phasen wie Arbeitslosigkeit oder Elternzeit können einen Wechsel ermöglichen. Gleichzeitig gilt: Je länger du in der PKV bist, desto unwahrscheinlicher wird der Wechsel, weil diese Optionen seltener werden. Zudem setzt der Gesetzgeber klare Grenzen: Ab etwa 55 Jahren ist eine Rückkehr in die GKV praktisch ausgeschlossen. Deshalb muss die PKV eine bewusste, langfristige Entscheidung sein, bei der du Themen wie Familienplanung, Einkommen und berufliche Veränderungen von Anfang an mitdenken solltest."
Ãœberbehandlung in der privaten Krankenversicherung
Privatversicherte bekommen bei manchen Fachärzten schneller Termine, müssen im Schnitt weniger im Wartezimmer sitzen und können sich über weitere Annehmlichkeiten freuen. Ärzte nehmen sich gerne und länger Zeit für sie. In diesem Zusammenhang werden Privatpatienten und -patientinnen leider auch öfter einmal zu viel behandelt.
Einer solchen ±«Ìˆ²ú±ð°ù²ú±ð³ó²¹²Ô»å±ô³Ü²Ô²µ versuchen private Krankenversicherer unter anderem mit Ärztekooperationen entgegenzuwirken. Außerdem bieten sie Patienten und Patientinnen die Möglichkeit, eine Diagnose oder eine empfohlene Behandlung durch eine Zweitmeinung verifizieren zu lassen.
Kosten der gesetzlichen und privaten Krankenversicherung
Wie viel kostet die gesetzliche Krankenversicherung?
In der GKV ist der Beitrag abhängig vom Gehalt und wird prozentual vom Einkommen berechnet. Die Beitragsbemessungsgrenze deckelt diesen Betrag jedoch. In der GKV stellt die Beitragsbemessungsgrenze also die Obergrenze für die Berechnung des Beitrags dar. Die aktuelle Beitragsbemessungsgrenze liegt bei 69.750&²Ô²ú²õ±è;€, das heißt der durchschnittliche maximale Beitrag zur gesetzlichen Krankenversicherung liegt aktuell inkl. Zusatzbeitrag und Pflegeversicherung bei1.261,31 € (ohne Kinder).
Dieser verhältnismäßig hohe Betrag gleicht die niedrigeren Beiträge der Einkommensschwachen aus, damit am Ende das Geld für die gleiche Behandlung in der Arztpraxis ausreicht. Wer wenig verdient, zahlt auch weniger Beiträge.
Eigenbeteiligung in der GKV
In der GKV musst du mit Eigenbeteiligungen rechnen: Medikamente, Heil- und Hilfsmittel sind zuzahlungspflichtig. Nicht-verschreibungspflichtige Medikamente musst du in der GKV immer ganz aus eigener Tasche bezahlen, außer für Kinder bis 12 Jahre.
Wie viel kostet die private Krankenversicherung?
Wie viel die PKV kostet, lässt sich pauschal nicht sagen. Es gibt Preismodelle von Billig - bis hin zum Premium-Tarif. Der Preis hängt stark von der Leistung ab.
In der PKV gleicht das Kollektiv das individuelle Risiko aus. Deshalb kalkuliert die PKV im Rahmen der Beitragsberechnung, wie viele Kosten du – statistisch gesehen – durchschnittlich verursachen wirst. Bei der Gesundheitsprüfung wird beurteilt, ob beim Interessenten mit Mehrkosten gegenüber einem/einer durchschnittlich gesunden Kunden/Kundin zu rechnen ist. Ist aufgrund von Vorerkrankungen mit erhöhten Kosten zu rechnen, können diese gegen einen Risikozuschlag mitversichert werden. Bei gravierenden Erkrankungen oder Risikojobs, kann ein Versicherer es auch ablehnen, ein Angebot zu machen.
Zusammengerechnet gibt ein Deutscher in seinem Leben durchschnittliche 250.000 Euro an Beiträgen zur Krankenversicherung aus. Bei freiwillig in der GKV versicherten Angestellten (also Angestellte, die sich privat versichern könnten) sind es sogar 500.000 Euro. Sie könnten sich in der PKV innerhalb von 30 Jahren bis zu 60.000 Euro sparen! Die Wahl der Krankenversicherung sollte also nicht dem Zufall überlassen werden.
Wir können dir die Wahl deiner Krankenversicherung jedoch nicht abnehmen. Darum steht am Ende keine klare Empfehlung für das eine oder gegen das andere System. Wir geben dir aber alles, um dir eine informierte, bewusste Entscheidung zu ermöglichen.
Solltest du Fragen zu bestimmten Themen haben, schreibe uns gerne im Chat oder vereinbare ein Beratungsgespräch!
Ãœbersicht Kosten GKV und PKV
Private vs. gesezliche Krankenversicherung - ottonova – Tabelle
GKV
GKV
PKV
PKV
Beitragsberechnung
GKV
·¡¾±²Ô°ì´Ç³¾³¾±ð²Ô²õ²¹²ú³óä²Ô²µ¾±²µ: 14,60 % (+ kassenindividueller Zusatzbeitrag) des Einkommens bis zur Beitragsbemessungsgrenze von 69.750 €.
PKV
·¡¾±²Ô°ì´Ç³¾³¾±ð²Ô²õ³Ü²Ô²¹²ú³óä²Ô²µ¾±²µ: Beitrag basiert auf Gesundheitszustand, Eintrittsalter und gewünschten Leistungen.
Familienversicherung
GKV
Ehepartner und Kinder mit geringem Einkommen (bis 565 € oder Minijob 603 €) und Kinder sind kostenfrei mitversichert.
PKV
Eigener Beitrag für jedes Familienmitglied - Kinder kosten jedoch deutlich weniger als Erwachsene.
Arbeitgeberzuschuss
GKV
Arbeitgeber zahlt die Hälfte des Beitrags. Bei der Pflegepflichtversicherung übernimmt der Arbeitgeber 1,8%, den Rest zahlt der Arbeitnehmer.
PKV
Arbeitgeber zahlt etwa die Hälfte des Beitrags - maximal so viel wie für einen gesetzlich Versicherten. (max. 508,56 € für Kranken- und max. 104,63 € für Pflegeversicherung).
Pflegepflichtversicherung
GKV
·¡¾±²Ô°ì´Ç³¾³¾±ð²Ô²õ²¹²ú³óä²Ô²µ¾±²µ gestaffelt nach Kinderzahl (2,6% bei ≥ 5 Kindern bis 4,2% für Kinderlose)
PKV
·¡¾±²Ô°ì´Ç³¾³¾±ð²Ô²õ³Ü²Ô²¹²ú³óä²Ô²µ¾±²µ geregelt
Eigenbeteiligung & Zuzahlungen
GKV
Individueller Zusatzbeitrag (variiert je Krankenkasse; im Schnitt 2,90% vom Einkommen)
PKV
Evtl. Risikozuschlag bei Vorerkrankung
Ein früher Wechsel lohnt sich!
Je länger du mit dem Wechsel in die PKV wartest, desto höher können die Beiträge werden, da Alter und Gesundheitszustand sich auf die Kalkulation auswirken. Ein früher Wechsel lohnt sich daher!
Kostenentwicklung im Alter: Wie hoch wird dein Beitrag bei GKV und PKV?
Private vs. gesezliche Krankenversicherung - ottonova – Tabelle
GKV
GKV
PKV
PKV
Beiträge im Rentenalter
GKV
Pflichtversichert: Halber Beitragssatz (7,3 % + 1,45 % Zusatzbeitrag) auf gesetzliche Rente. Voller Beitrag (14,6% und 2,9%) auf Versorgungsbezüge/Betriebsrente (mit Freigrenze von 187,25 €.
Freiwillig versichert: Zuzüglich 14,0 % + 2,9 % auf alle anderen Einkünfte (private Rentenversicherungen, Lebensversicherungen, Vermietungen & Verpachtungen, Kapitalerträge, Zinsen & Dividenden).
Pflegeversicherung: Beitrag ist vom Rentner in voller Höhe alleine zu zahlen.
PKV
Die Beiträge werden wie bisher bezahlt.
Zuschuss: Rentenversicherung zahlt 8,75 % Zuschuss auf die Altersrente.
Entlastungen: 10 %-Zuschlag entfällt ab 60. Lebensjahr; Krankentagegeld endet meist bei Rentenbeginn; Je nach Tarif greift ein Beitragsentlastungstarif.
Vorsorge
GKV
Keine gezielte Beitragsvorsorge innerhalb der GKV möglich.
Nachfolgende Generation finanziert die steigenden Kosten der Älteren.
PKV
Ansparen von verzinsten Altersrückstellungen gegen steigende Kosten.
Selbstbehalt oder Selbstbeteiligung bedeutet, dass du dich mit einem geringen Prozentsatz an deine Gesundheitskosten beteiligst. Dadurch sinkt dein Monatsbeitrag und du zahlst weniger.
Bei manchen PKV-Anbietern kannst du deinen Selbstbehalt wählen, so zum Beispiel auch bei den Tarifen von ottonova.
Beitragsentwicklung in der GKV & PKV
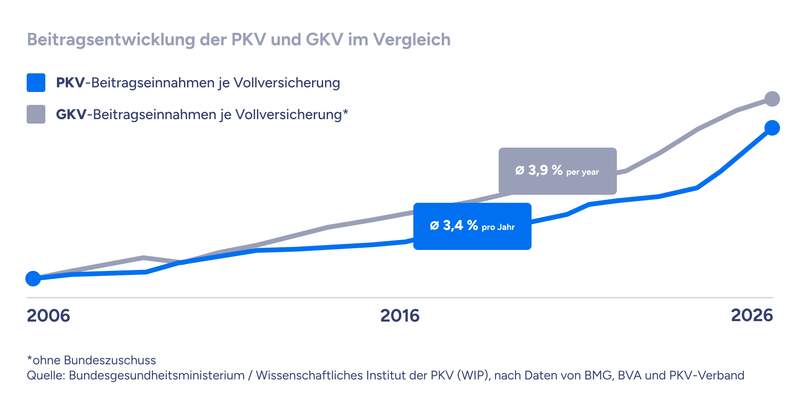
Bei der Entscheidung deiner privaten Krankenversicherung spielt die zukünftige Entwicklung der Beiträge eine entscheidende Rolle, deshalb solltest du die zu erwartenden Beitragssteigerungen in beiden Systemen miteinander vergleichen. Die GKV-Beiträge sind über die letzten Jahre durchschnittlich um etwa 3,9 % pro Jahr angestiegen, die der PKV um etwa 3,4 % pro Jahr:
Beitragsentwicklung von GKV und PKV im Vergleich
Es werden auch zukünftig die Beiträge in der GKV und PKV steigen - dieser Trend zeichnet sich bereits jetzt ab.
Gründe für Beitragssteigerungen:
Allgemeine Inflation
Medizinischer Fortschritt und immer bessere, aber zum Teil teurere Behandlungen und Arzneimittel
In der GKV: aufgrund des demografischen Wandels und der Alterszusammensetzung der Bevölkerung in Deutschland müssen die Beiträge in der gesetzlichen Krankenversicherung zwangsläufig höher steigen (im Alter meist geringeres Einkommen und höhere Leistungsinanspruchnahme)
Die Last der alternden Gesellschaft zu Schultern wird in einem Umlagesystem wie in der gesetzlichen Krankenversicherung für alle Beitragszahler teurer.
HeribertPKV-Experte & Sales Coach
Leistungsvergleich von gesetzlicher und privater Krankenversicherung
Dank der Versicherungspflicht, die in Deutschland herrscht, bekommst du im Krankheitsfall Hilfe und wirst mit den Kosten nicht alleine gelassen. Die Frage ist, was du für dein Geld bekommst. Behandlungen, Verbände, Medikamente, Physiotherapie, Reha - was du zum Gesundwerden brauchst, kostet Geld. Deshalb schließt du ja eine Krankenversicherung ab. Die entscheidende Frage ist: Welche Leistungen bekommst du in GKV und PKV?
In der GKV gibt es für die Leistungen eine gesetzliche Grundlage. Versicherten werden ausreichende, zweckmäßige und notwendige Leistungen gemäß dem fünften Sozialgesetzbuch erstattet. Leistungen werden vom Gesetzgeber festgelegt und folgen dem Wirtschaftlichkeitsgebot. Das angestrebte Ergebnis muss dabei durch die Behandlung effizient zu erreichen sein. Langfristig sind die Leistungen jedoch nicht garantiert, da durch Gesetzesänderungen der Leistungsumfang verändert werden kann.
In der PKV gibt es für die Leistungen eine vertragliche Grundlage. Die Leistungen, die erstattet werden, sind abhängig vom abgeschlossenen Vertrag. Dabei gibt es eine große Bandbreite an Tarifen, aus denen gewählt werden kann - vom Basisschutz bis hin zum umfassenden Premiumschutz. Der Umfang der Leistungen ist vertraglich garantiert und kann in der Zukunft nicht einfach verringert werden.
In der folgenden Abbildung werden die wichtigsten Leistungen von GKV und PKV miteinander verglichen:
Private vs. gesezliche Krankenversicherung - ottonova – Berechnungstabelle
Leistung
GKV
PKV
Ambulant
Arztwahl
Nur Ärzte mit Kassenzulassung
Freie Arztwahl (Erstattung von Privatarztrechnungen)
Medikamente
Oft Generika & Zuzahlungen
Alle Medikamente
Sehhilfen
Nur in Härtefällen
Alternative Heilmethoden
Vereinzelt
Klinik
Unterbringung
Mehrbettzimmer
Ein- Zwei- oder Mehrbettzimmer (je nach Tarif)
Behandlung
Diensthabender Arzt
Chefarztbehandlung möglich
Klinikwahl
Nächstgelegene Klinik
Freie Wahl
Zahn
Zahnersatz & Zahnbehandlungen
Grundversorgung
bis zu 100 % Erstattung
Allgemein
Abrechnung
Direkt mit der Kasse
Patient/Patientin zahlt Rechnung selbst und erhält Erstattung von seiner Versicherung
Kannst du Einfluss auf die Leistungen der PKV und GKV nehmen?
Der Vorteil der PKV ist das breite Spektrum an Angeboten. Während die gesetzliche Krankenversicherung einen Leistungskatalog für alle hat, bieten private Versicherer unterschiedliche Tarife an. Wenn du auf bestimmte Leistungen besonderen Wert legst, wählst du einen Tarif, der hier stark ist.
Anders als in der GKV ist Krankentagegeld für Angestellte nicht automatisch mitversichert. Vielmehr kann jeder wählen, ob und in welchem Umfang er diesen Schutz in Anspruch nehmen möchte. Besonderer Vorteil für PKV-Versicherte: Hier kannst du dein komplettes Nettoeinkommen absichern. In der GKV ist das Krankengeld stets niedriger als das Nettoeinkommen.
Innerhalb deiner privaten Krankenversicherung kannst du zwischen den Tarifen wechseln oder deine Selbstbeteiligung anpassen, wenn sich deine Bedürfnisse ändern. Achtung: Wechselst du in einen Tarif mit mehr Leistungsumfang kann eine erneute Gesundheitsprüfung nötig werden.
Grundversorgung in der gesetzlichen Krankenversicherung
Die GKV sichert laut Gesetz die Grundversorgung mit ausreichenden, wirtschaftlichen und zweckmäßigen Leistungen, die das notwendige Maß nicht überschreiten dürfen. Nicht weniger, aber eben auch nicht mehr darfst du von ihr erwarten.
FAQs zu PKV vs. GKV
Wechsle am besten in jüngeren Jahren in die PKV. Denn je früher du wechselst, desto früher beginnst du dir zusätzlich ein Polster für das Alter anzulegen, von dem deine PKV-Beiträge im Alter mit bezahlt werden. In der Regel hast du im Ruhestand insgesamt geringere Einnahmen als während deiner aktiven Berufszeit.
Privatversicherte sparen über die Jahre Altersrückstellungen an: Ihr Beitrag wird so berechnet, dass er in jungen Jahren höher ist als für die tatsächlichen Aufwendungen notwendig. Die PKV legt das überschüssige Geld an und gleicht die steigenden Kosten im Alter aus.
Leistungen und Beiträge in der PKV sind unabhängig vom demografischen Wandel. In der privaten Krankenversicherung sorgt jede Generation für sich selbst vor. Dazu werden in den ersten Vertragsjahren Teile deiner Beiträge angespart und am Kapitalmarkt angelegt. Dabei können über die Jahre über 100.000 Euro pro Vertrag zusammenkommen.
Die kalkulierte Verzinsung hat dabei großen Einfluss auf deine Beiträge. Je höher die Verzinsung, desto niedriger die Beiträge. Der Vorteil von ottonova ist, dass wir in der Niedrigzinsphase gegründet wurden und von Anfang an mit realistischen Zinsen kalkuliert haben.
51ºÚÁÏÍø kann die kalkulierten Zinsen inzwischen sogar erhöhen und so die medizinische Inflation viel besser ausgleichen. Das heißt, dass dich bei ottonova viel stabilere Beiträge erwarten als bei anderen Versicherungen.
Denn PKV ist nicht gleich PKV:
Informiere dich beim Vergleichen der Angebote also auch darüber, wie viele Rücklagen die Versicherung bildet und wie diese angelegt werden. ottonova bildet beispielsweise hohe Rücklagen für dich und legt bis zu 50% deines Beitrags sehr konservativ für deine Zukunft an.
Du kannst als Vertragsbestandteil bei der PKV eine Beitragsentlastungskomponente wählen. Damit zahlst du einen zusätzlichen festen Betrag, sodass sich zum Renteneintritt dein Beitrag um einen festgelegten Wert reduziert. Auch 51ºÚÁÏÍø bieten diesen Beitragsentlastungstarif an.
Als privatversicherter Rentner ändert sich formal erst einmal wenig - du zahlst weiterhin deinen Beitrag unabhängig von der Höhe deiner Einkünfte.
Allerdings ist dieser jetzt anders zusammengesetzt:
Zusatzkosten, wie der Beitrag für den gesetzlichen Zuschlag und das Krankentagegeld, fallen weg.
Hast du eine Beitragsentlastungskomponente vereinbart, hast du in jungen Jahren monatlich mehr eingezahlt, als es erforderlich gewesen wäre. Dieses Finanzpolster dämpft jetzt deine Beiträge.
Gemeinsam mit dem Rentenantrag kannst du auch einen Zuschuss für die PKV beantragen. Danach läuft es ähnlich ab wie bei einem Arbeitgeberzuschuss: Der Rentenversicherungsträger übernimmt die Hälfte deines PKV-Beitrags, bis maximal zu der Höhe, den er in die GKV zahlen müsste.
Was die Zukunft bringt, ist für die GKV kaum absehbar. Aber eins ist sicher: Deutschland überaltert und der demografische Wandel wird das Umlageprinzip (Jung und Gesund finanziert Alt und Krank) einer Zerreißprobe unterziehen. Schon jetzt hat die gesetzliche Krankenversicherung große Probleme bei der Finanzierung, auch weil sie keine Rückstellungen bildet, wie es die private Krankenversicherung tut. Dies ist damit unabhängig vom demografischen Wandel.
Angestellte, die unter der Versicherungspflichtgrenze verdienen (oder Jahrsarbeitsentgeltgrenze = JAEG) verdienen (du kannst dich allerdings von der Versicherungspflicht befreien lassen, wenn dein Gehalt unter die Versicherungspflichtgrenze gefallen ist, weil der Gesetzgeber sie anhebt)
Studierende (die nicht gerade mit dem Studium anfangen oder aus der gesetzlich Familienversicherung wechseln müssen; eine Befreiung von der Versicherungspflicht ist bei Studienbeginn oder bei Wegfall der Familienversicherung möglich)
Rentner/Rentnerinnen (die 9/10 in der zweiten Hälfte des Erwerbslebens in der GKV versichert waren. Du kannst dich allerdings von der Versicherungspflicht befreien lassen)
Arbeitslose (du kannst dich allerdings von der Versicherungspflicht befreien lassen, wenn du mind. 5 Jahre in der PKV versichert warst und Arbeitslosengeld beziehst)
Hinweis zur Teilzeit: Wenn du in Elternzeit gehst oder mit mindestens 5 Jahren Vorversicherungsdauer in der PKV in Altersteilzeit gehst, kannst du dich von der Versicherungspflicht befreien lassen.
HIER SCHREIBTMarie-Theres Rüttiger
Marie-Theres ist Online Redakteurin für Gesundheits- und Versicherungsthemen bei ottonova. Sie konzipiert den Redaktionsplan, recherchiert und schreibt vor allem über (E-)Health und Innovation, die das Leben besser machen.Â
Unser ottonova Expertenteam hat über 40 Jahre Erfahrung rund um das Thema private Krankenversicherung und beantwortet jeden Tag Fragen dazu. Was sind Altersrückstellungen und für wen ist die PKV sinnvoll? Was ist der Rechnungszins und welcher Tarif passt zu dir? Sie wissen es!
Du hast dir bereits einen Termin bei uns gebucht. Wir werden uns am nachfolgenden Datum/Uhrzeit bei dir melden. Bis bald!
Super, vielen Dank.
Bitte überprüfe dein E-Mail-Postfach um deinen Termin
am
um
zu bestätigen.
Bitte überprüfe dein E-Mail Postfach, um deine E-Mail-Adresse zu bestätigen.
Wir benötigen deine Zustimmung, um dieses YouTube Video zeigen zu können
Dieser Inhalt darf aufgrund von Trackern, die dem Besucher nicht offengelegt werden, nicht geladen werden. Der Website-Betreiber muss die Website mit seinem CMP einrichten, um diesen Inhalt zur Liste der verwendeten Technologien hinzuzufügen.
Barrierefreiheit bei ottonova
Wir bei ottonova bemühen uns, unsere Website so barrierefrei wie möglich zu gestalten. Bitte verwende barrierefreiheit@ottonova.de daher ausschließlich für Anregungen und Hinweise zur Barrierefreiheit auf der Website.
Du bist bereits bei ottonova versichert und hast ein anderes Anliegen? Melde dich bitte in der Web-App an und nimm dort Kontakt auf.
Bitte teile sensible Daten wie Gesundheitsinformationen nur in deinem gesicherten Bereich innerhalb der App oder Web-App.
Falls du noch nicht bei uns versichert bist und Fragen zu unseren Versicherungsprodukten hast, schreibe uns gerne im Chat oder eine E-Mail.
Der markierte Inhalt befindet sich im Block:
Er befindet sich an Stelle von Blöcken gesamt.
Er ist Block von -Blöcken gesamt.
Der markierte Inhalt konnte in keinem Block gefunden werden, vermutlich befindet er sich in keinem dynamischen Block.
 Erhalte bis zu 200 €, wenn du deine Freunde für ottonova wirbst.
 Rückruf anfordern
Vereinbare einfach einen Termin
 089 121 407 12
Sprich jetzt mit einem Experten